
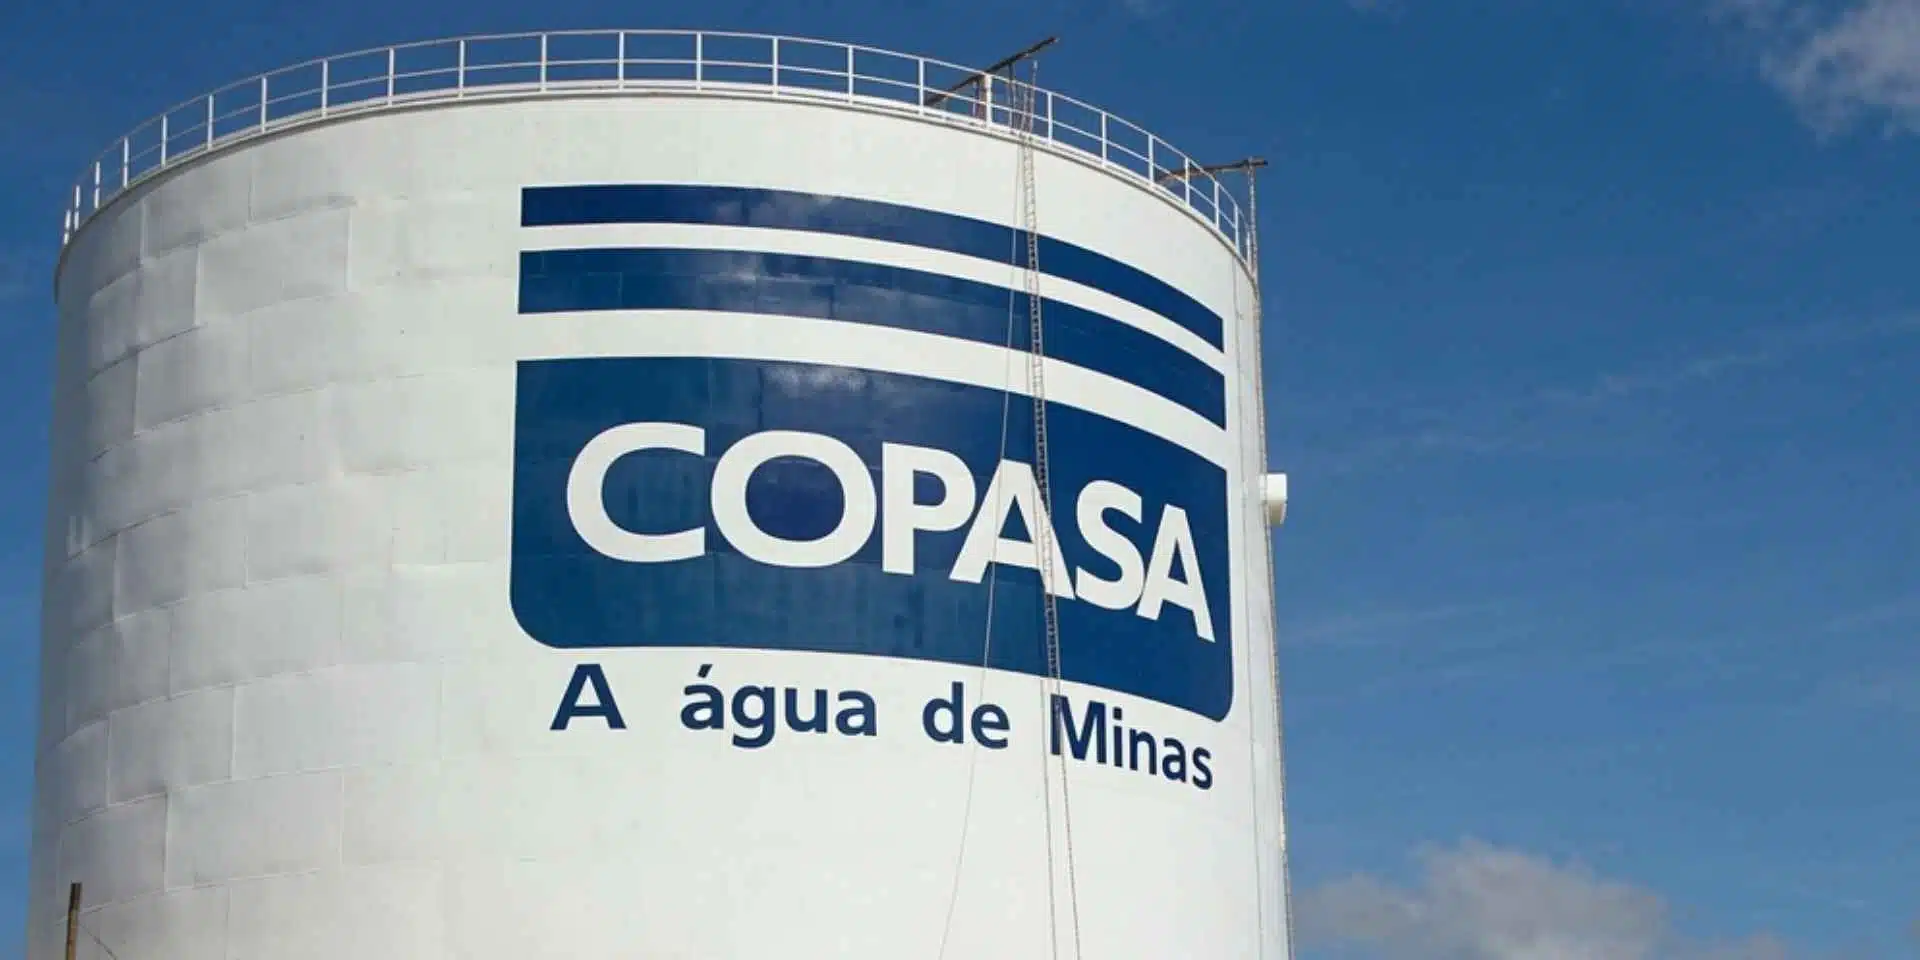
A Companhia de Saneamento de Minas Gerais (Copasa) concluiu a captação de R$ 1,2 bilhão no mercado financeiro por meio de sua 23ª emissão de debêntures. A operação chama a atenção pela estrutura de pagamento adotada: a devolução do montante principal ocorrerá em uma única parcela daqui a dois anos, preservando o caixa da empresa no curto prazo.
Oficializada na Comissão de Valores Mobiliários (CVM) no último dia 5 de outubro, a emissão é composta por 1,2 milhão de títulos com valor unitário de R$ 1 mil. Os papéis foram emitidos com data-base de 2 de outubro de 2026 e possuem prazo de vencimento estabelecido para 2 de outubro de 2028.
O custo da dívida e a estrutura ‘bullet’
A remuneração dos investidores foi definida após o processo de bookbuilding (pesquisa de demanda) encerrado no fim de setembro. O custo financeiro da operação foi fixado em 100% da Taxa DI, acrescido de um prêmio ( spread ) de 0,34% ao ano. Ao longo dos próximos 24 meses, a taxa efetiva flutuará conforme as variações dos juros no mercado interbancário brasileiro.
Enquanto os juros contratuais serão pagos semestralmente aos debenturistas, a liquidação do valor principal obedece à chamada estrutura bullet. Nesse formato, os R$ 1,2 bilhão tomados agora não sofrem amortizações periódicas e permanecem em aberto até o vencimento da operação, exigindo o desembolso integral apenas em outubro de 2028.
A principal vantagem da emissão bullet para a Copasa é a retenção imediata de liquidez. Em vez de comprometer seu fluxo de caixa mensal com parcelas de devolução do principal, a empresa pode destinar os recursos diretamente para suas operações estruturais. A escritura de emissão autoriza a utilização do montante no programa de investimentos da estatal, no reforço de capital de giro e no pagamento de outorgas.
A injeção de capital coincide com um período de forte aceleração de obras. O plano de negócios da Copasa estipula investimentos de R$ 3,1 bilhões apenas em 2026. Para os anos seguintes, o volume salta para R$ 3,9 bilhões em 2027 e R$ 4,8 bilhões em 2028. Para efeito de escala, a captação atual corresponde a aproximadamente 38,7% de todo o desembolso ( capex ) previsto para o ano corrente.
Aumento da alavancagem e nota máxima de crédito
O aumento do endividamento para sustentar o avanço físico da rede já reflete no balanço da companhia. No primeiro semestre de 2026, a Copasa desembolsou R$ 1,5 bilhão em investimentos (alta de 27% na comparação anual). Nesse mesmo intervalo, a alavancagem financeira — medida pela relação entre a dívida líquida e o Ebitda (lucro antes de juros, impostos, depreciação e amortização) — subiu de 2 vezes, em junho de 2025, para 2,8 vezes, em junho de 2026.
Apesar do incremento na utilização de capital de terceiros, a percepção de risco do mercado permanece amplamente favorável. A agência de classificação de risco Fitch Ratings atribuiu à nova emissão a nota AAA(bra), o patamar mais alto de sua escala nacional de crédito, com perspectiva estável. A agência justificou a nota apoiada na resiliência do setor de saneamento básico e na previsibilidade gerada pelos contratos de longo prazo firmados com os municípios.
A Fitch, no entanto, alertou que o ciclo elevado de investimentos e a eventual distribuição agressiva de dividendos exigirão a contínua captura de ganhos operacionais para que os indicadores financeiros se mantenham compatíveis com o rating máximo.
Com o encerramento da oferta, a Copasa assegura a capitalização necessária para o seu momento de expansão de rede. A companhia adiciona, porém, um compromisso vultoso ao seu calendário: em outubro de 2028, precisará contar com geração própria de caixa ou articular uma nova rodada de refinanciamento para quitar a devolução bilionária.