
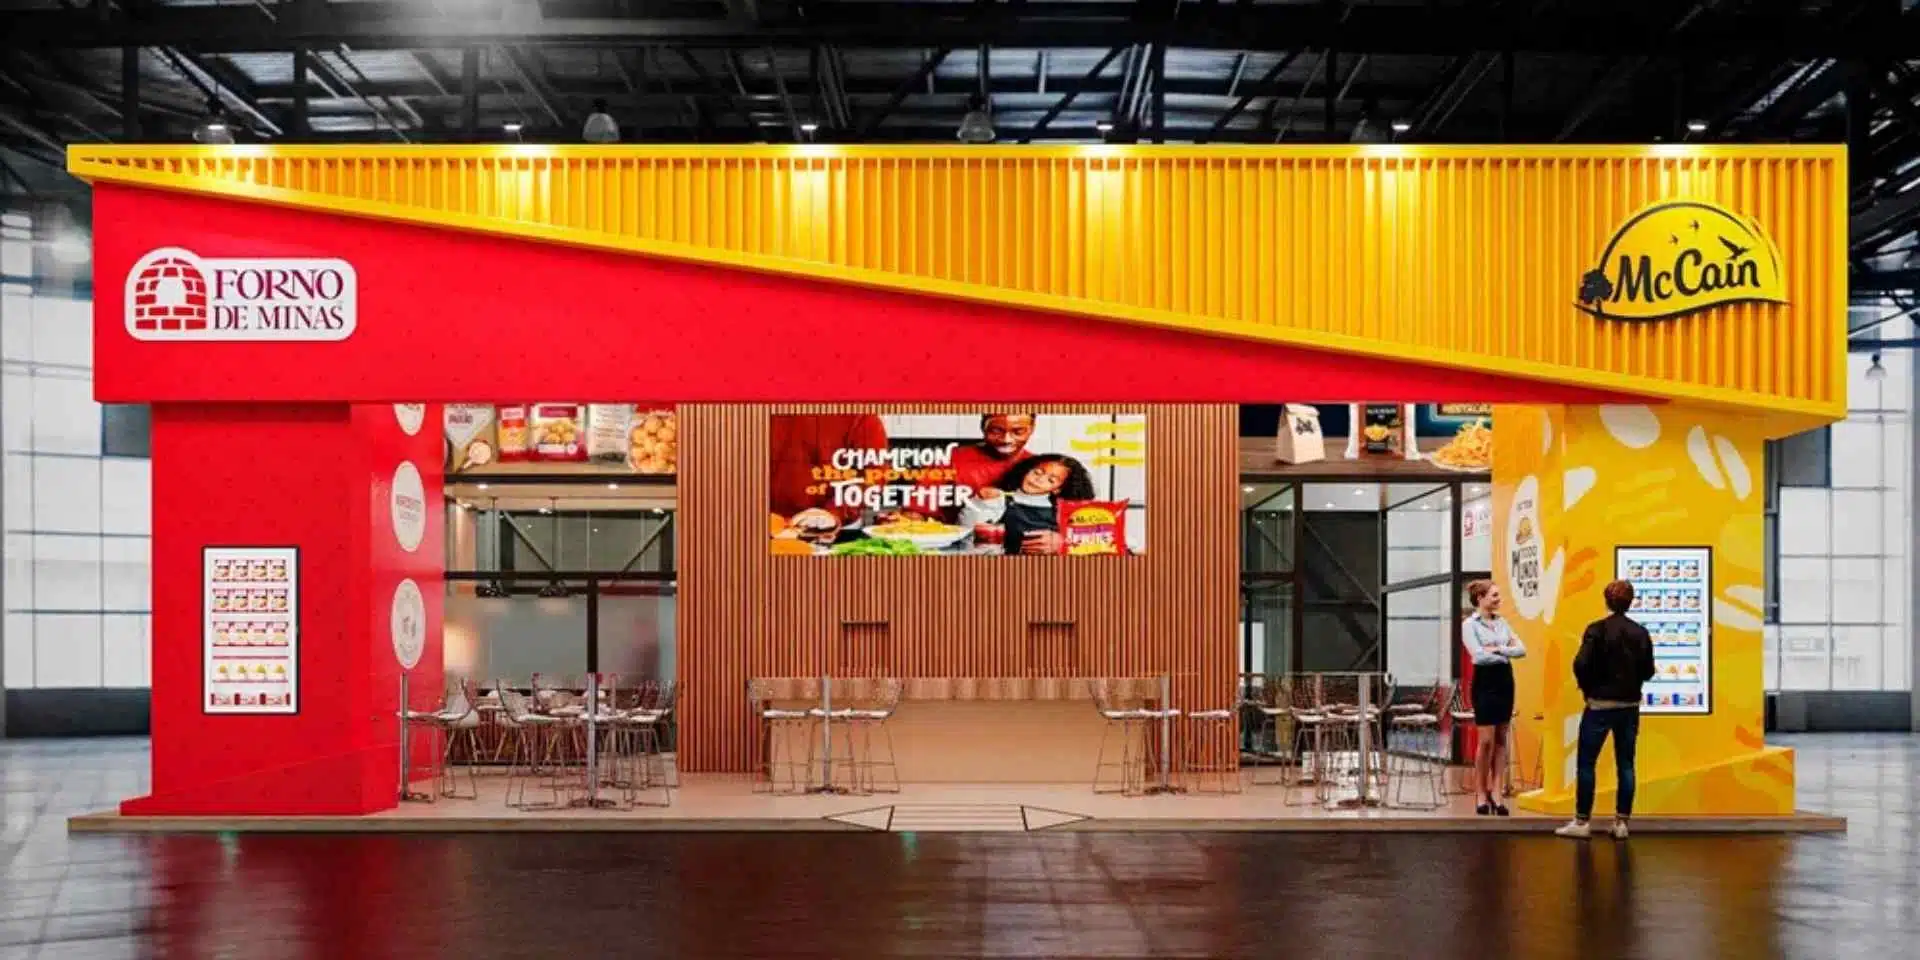
Um movimento societário envolvendo uma das marcas de alimentos mais tradicionais de Minas Gerais revela como os recursos tramitam na estrutura de controle da fabricante após a sua aquisição integral pela multinacional canadense McCain. Duas publicações consecutivas no Diário Oficial do Estado de Minas Gerais mostram a aprovação de reduções de capital em cascata, começando na Forno de Minas e subindo até a holding controladora.
A primeira resolução, tomada em 25 de setembro e publicada no dia 8 de outubro, oficializa a decisão da TPZ Participações — única sócia da Forno de Minas — de reduzir o capital social da fabricante mineira de R$ 118.524.369,72 para R$ 75.121.079,40. A diferença, que totaliza R$ 43.403.290,32, representa uma diminuição de 36,6% no capital da empresa, valor que será restituído à TPZ em moeda corrente.
No dia seguinte (9 de outubro), uma nova publicação oficializou o segundo passo da operação. A própria holding TPZ Participações aprovou a redução do seu capital social em R$ 42.177.947,84, diminuindo sua estrutura de R$ 479,77 milhões para R$ 437,60 milhões (queda de 8,8%). O documento aponta a McCain do Brasil Alimentos como proprietária de 100% da TPZ e destinatária dessa segunda restituição financeira.
A arquitetura de controle e o que a operação significa
A sequência de despachos evidencia o organograma corporativo atual da companhia fundada em Belo Horizonte em 1990: a McCain do Brasil controla integralmente a TPZ Participações, que, por sua vez, é a única dona da Forno de Minas. Essa arquitetura foi desenhada em 2018, quando a gigante canadense comprou os primeiros 49% da marca mineira. A aquisição total foi sacramentada em 2023.
A leitura técnica dos documentos exige cautela contra interpretações precipitadas:
Os R$ 43,4 milhões da Forno de Minas e os R$ 42,18 milhões da TPZ não devem ser somados. Trata-se de um movimento vertical dentro da mesma cadeia de controle. A leve diferença entre os montantes (cerca de R$ 1,22 milhão) reforça que as reduções de capital operam em níveis hierárquicos diferentes.
Não é sinal de crise: A redução do capital social não configura dificuldade financeira, fechamento de fábricas ou desinvestimento produtivo. A justificativa legal registrada em ambas as atas é que os valores atuais foram considerados “excessivos para o seu objeto social” — uma hipótese comum e prevista no Código Civil para sociedades limitadas que decidem adequar seu patrimônio e devolver excedentes aos sócios. Capital social não se confunde com fluxo de caixa ou lucro operacional.
Aguardando o prazo legal: O dinheiro ainda não mudou formalmente de mãos. A legislação determina um prazo de 90 dias, a partir da publicação, para eventual oposição de credores. Somente após essa janela legal as empresas adotarão as providências para averbar as reduções nos contratos sociais e efetivar as restituições financeiras.